AI智能眼镜产业链全景分析 从上游硬件到下游应用的生态构建
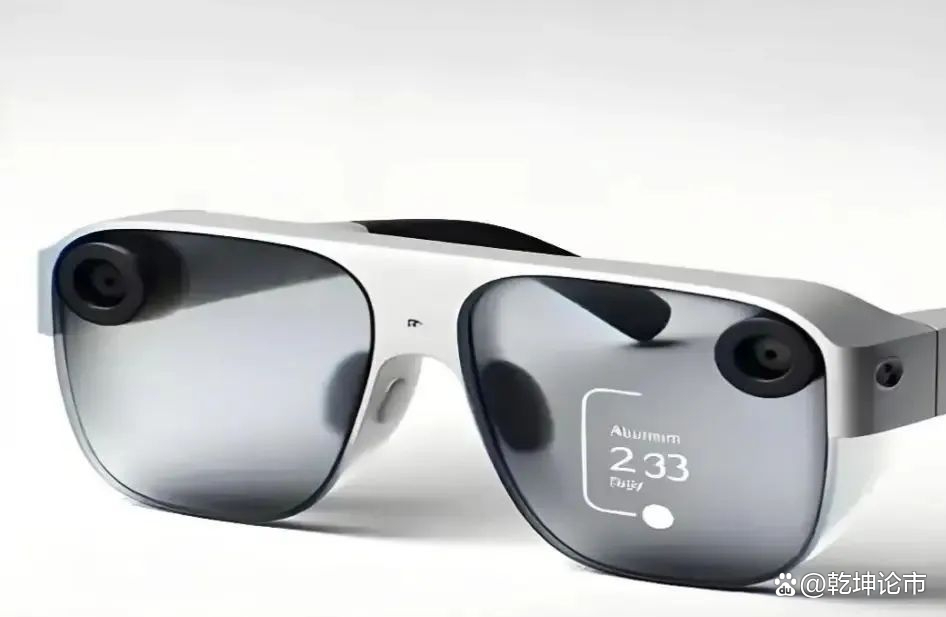
随着人工智能技术的飞速发展,AI智能眼镜作为下一代智能穿戴设备的重要代表,正逐渐从概念走向现实。它融合了语音交互、计算机视觉、增强现实(AR)等功能,被视为继智能手机之后的又一颠覆性个人计算平台。本文将从产业链视角,对AI智能眼镜的上游核心部件、中游整机制造以及下游应用场景进行系统性分析,并探讨其发展趋势与挑战。
一、上游:核心器件与底层技术
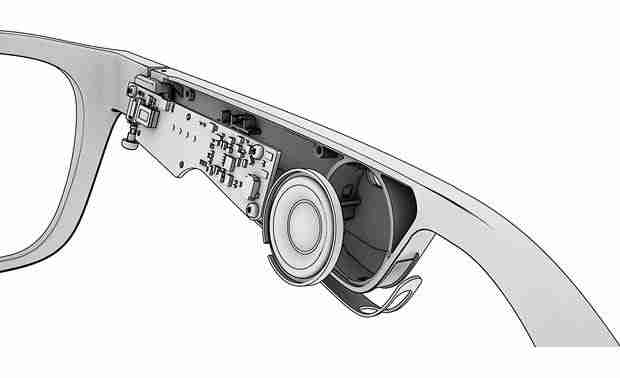
AI智能眼镜的上游主要包括芯片、光学组件、传感器、电池、通信模块以及AI算法等。
- 芯片:芯片是智能眼镜的“大脑”,负责计算与AI推理。主要采用低功耗SoC(如高通骁龙AR系列)、协处理器(如MCU)以及专用AI加速芯片(NPU)。国外厂商如高通、苹果、谷歌自研芯片占据主导,国内华为、紫光展锐等也在积极布局。
- 光学显示:光学模组是决定用户体验的关键,包括Micro-LED、Micro-OLED、光波导技术等。光波导技术因轻薄、高透光率成为主流方向,代表厂商有Lumus、WaveOptics(已被Snap收购)、国内的水晶光电、歌尔股份等。
- 传感器:包括摄像头、IMU(惯性测量单元)、眼动追踪、手势识别、环境光传感器等,用于感知用户指令和周围环境。索尼、三星、意法半导体等是主要供应商。
- 电池与电源管理:由于眼镜形态限制,电池续航是痛点。目前采用异形电池、无线充电、低功耗设计等方案。厂商如ATL、欣旺达、德赛电池等。
- AI算法与软件:包括语音助手、图像识别、SLAM(同步定位与地图构建)、自然语言处理等。谷歌、微软、百度、科大讯飞等提供AI引擎。
二、中游:整机制造与品牌厂商
中游是AI智能眼镜的整机设计、组装与品牌运营环节。主要参与者可分为三类:
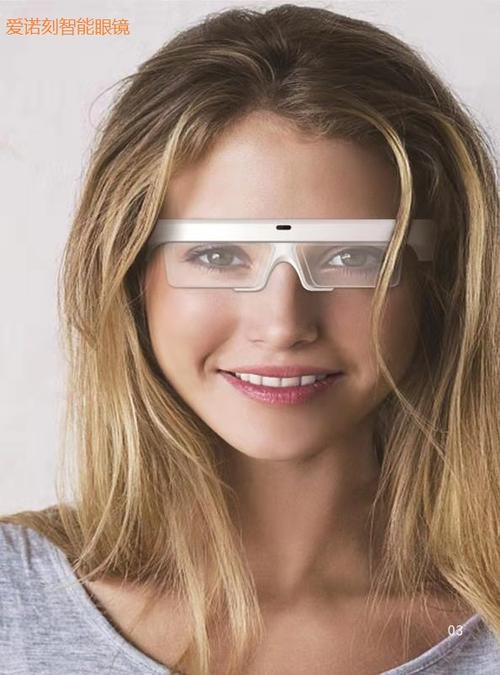
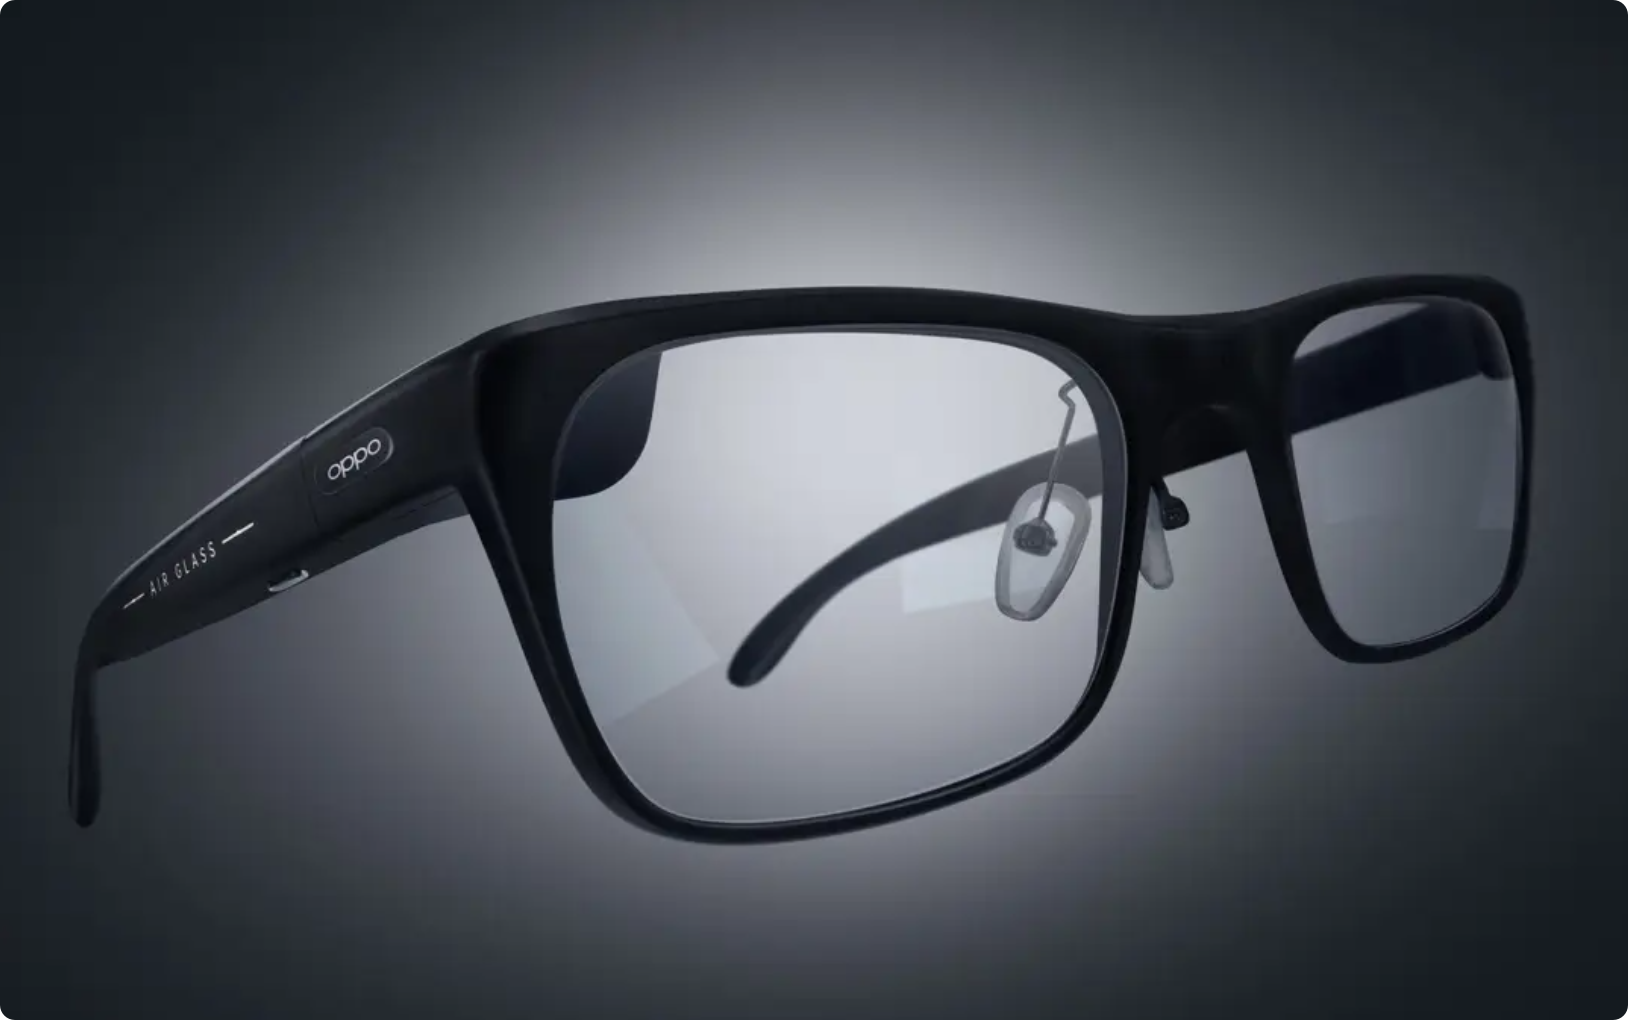
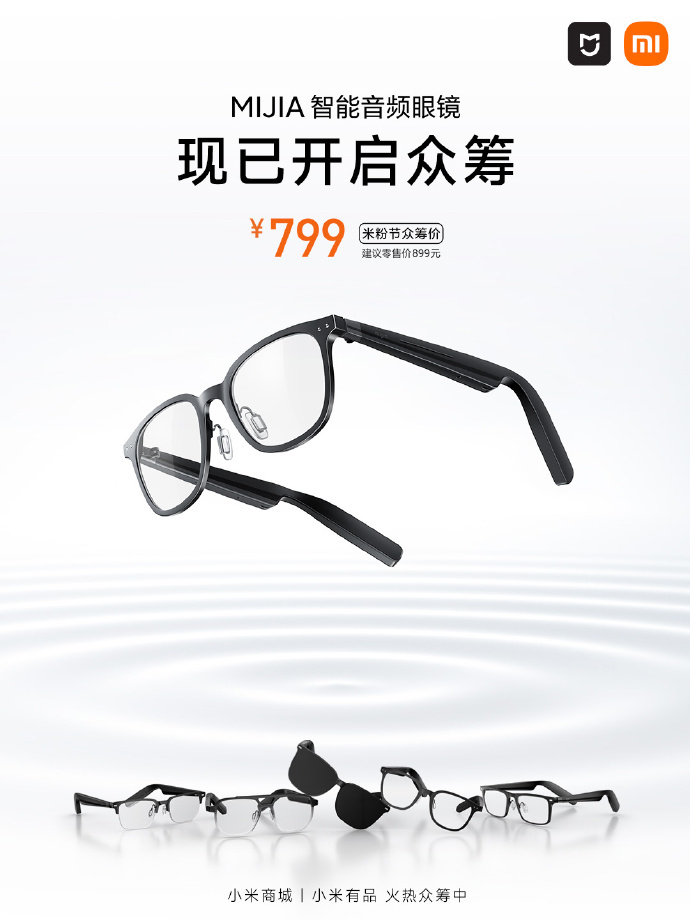
- 科技巨头:如Meta(Ray-Ban Stories)、Google(Glass Enterprise Edition)、Apple(传闻中的AR眼镜)、微软(HoloLens)、华为(Eyewear智能眼镜)、小米(米家智能眼镜)等。它们通常整合上下游资源,推动生态建设。
- 初创企业:如Rokid、Nreal(太若科技)、影目科技、Vuzix等,专注于细分场景,产品迭代快,但面临供应链和资金压力。
- 传统眼镜厂商:如依视路陆逊梯卡、博士眼镜等,与科技公司合作,提供镜架设计与渠道资源。
中游厂商需平衡重量、功耗、算力、显示效果与成本,同时构建开发者生态,吸引应用入驻。
三、下游:应用场景与市场渠道
AI智能眼镜的下游应用正不断拓展,主要包括:
- 消费级市场:用于信息提示、语音助手、拍照录像、导航、运动数据监测等。典型场景如骑行、徒步、旅行等。
- 行业级市场:在工业、医疗、物流、安防等领域,智能眼镜可提升效率。例如,远程协助、手术导航、仓库拣选、巡检等。
- 教育与会展:AR教学、虚拟展厅、实时翻译等。
- 渠道:线上电商、线下眼镜店、运营商渠道、行业集成商等。
四、发展趋势与挑战
趋势:
- 轻量化与时尚化:未来产品将更接近普通眼镜。
- AI融合加深:大模型加持,实现更自然的交互。
- 生态开放:更多开发者加入,应用场景爆发。
- 独立计算与5G/6G连接:减少对手机的依赖。
挑战:
- 技术瓶颈:续航、散热、显示效果、算力平衡。
- 隐私与安全:摄像头与麦克风引发隐私担忧。
- 成本与价格:高昂售价阻碍普及。
- 缺乏杀手级应用:用户刚需尚未形成。
五、结论
AI智能眼镜产业链条长、参与方多,上游核心器件与AI技术是基础,中游整机厂商是推动者,下游应用是价值实现的关键。目前产业仍处于早期阶段,但随技术进步与生态完善,智能眼镜有望成为下一代计算平台。对中国企业而言,在光学、AI算法、整机制造等方面已具备一定竞争力,未来需加强协同创新,突破关键瓶颈,才能在全球竞争中占据优势。
如若转载,请注明出处:http://www.huanyu088.com/product/46.html
更新时间:2026-09-21 07:10:43